

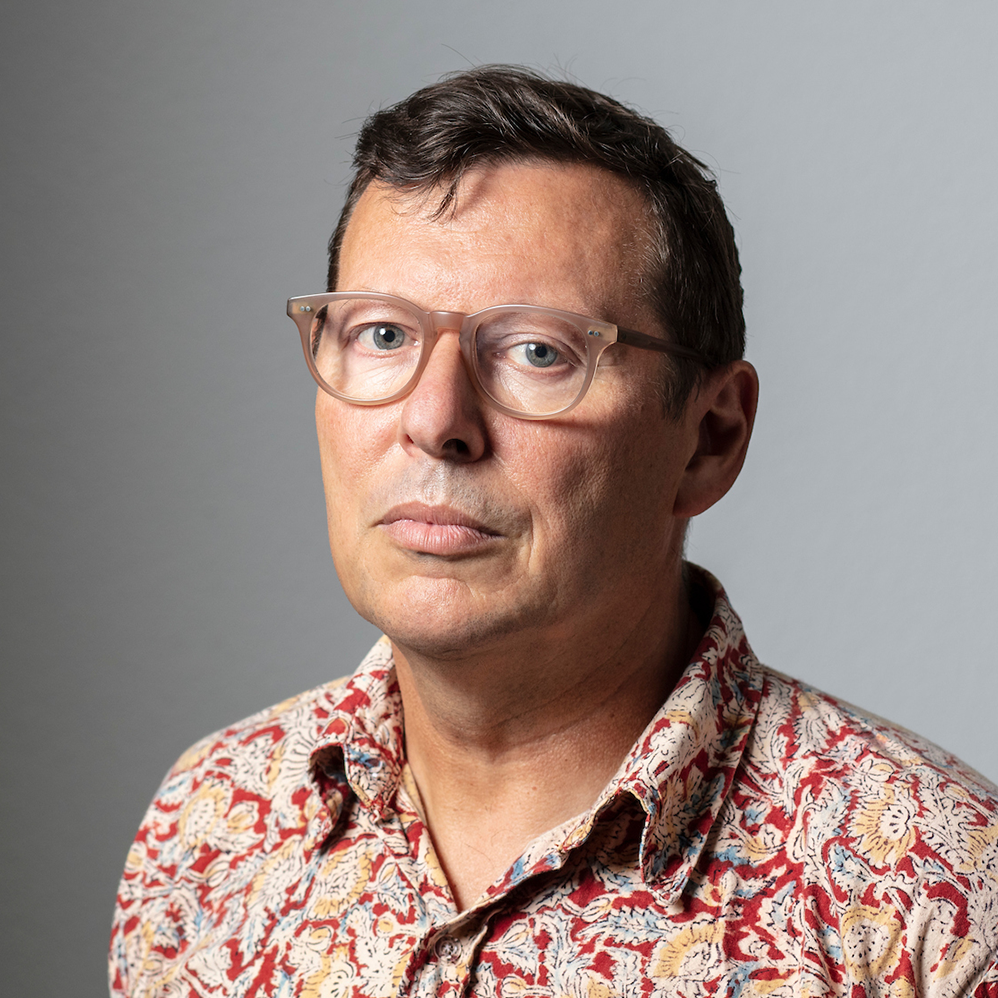
クリステル・ランデュ・ド・リント氏は2021年5月、スイスの投資会社フォントベルに投資部門副部長として入社。2023年1月、同部長に就任。2024年1月にゲオルク・シュービガー氏とともに共同最高経営責任者(CEO)に任命された
Thomas Kern SWI / swissinfo.ch
スイスの投資会社フォントベル(Vontobel)のクリステル・ランデュ・ド・リント共同最高経営責任者(CEO)は、人工知能(AI)時代においても人間の判断と監督が不可欠だと語る。

他の言語(3言語)
English
en
‘Regulation must be proportionate, predictable, stable and pragmatic’
原文
もっと読む ‘Regulation must be proportionate, predictable, stable and pragmatic’
Deutsch
de
Vontobel-Chefin: “Regulierung muss verhältnismässig, stabil und pragmatisch sein”
もっと読む Vontobel-Chefin: “Regulierung muss verhältnismässig, stabil und pragmatisch sein”
ランデュ・ド・リント氏は2024年1月、フォントベルの経営トップに就任し、スイス金融業界で唯一となる共同CEO体制を築いた。
スイス連邦政府とスイス最大手行UBSとの間で、銀行の自己資本規制の強化をめぐり緊張が高まる中、同氏はチューリヒのフォントベル本社(2030年にツークへ移転予定)で独占インタビューに応じ、フラン高や地政学的な不確実性の高まりがもたらす課題について語った。
スイスインフォ:フォントベルが現在直面している主な課題とビジネスチャンスは何でしょうか?
クリステル・ランデュ・ド・リント:マクロ経済情勢はここ数年で根本的に変化しました。中央銀行(スイス国立銀行、SNB)はかつて金利を引き下げて経済活動を刺激する量的緩和を実施していました。しかし、インフレが再び進んだため、金利を引き上げ、こうした政策は2022年に終わりました。比較的安定した状態が長く続いた時期から、通常の金融政策サイクルへと移行した結果、米連邦準備制度理事会(FRB)による市場支援を当然視できなくなり、市場の変動も大きくなっています。
地政学的な情勢の複雑化は新たな課題をもたらしますが、そこではむしろ当社の強みを発揮できます。個人顧客も機関投資家も安定性と確かな投資の専門性を求めています。融資を中心とする銀行とは異なり、当社の中核事業は資産運用です。
AIも課題であると同時に大きなビジネスチャンスです。私たちは皆、AIを効果的に活用する方法を学ばなければなりません。AIによって業界全体の水準を引き上げられ、人間の能力も高まると確信しています。一般的な分析がこれまで以上に迅速に行われ、広く利用できるようになるにつれ、確かな投資の専門性と人間の判断力がますます重要になるでしょう。今後求められるのは「人間対機械」の構図ではなく、熟練した専門家が優れたツールを使いこなし、より深い洞察を得て、より良い意思決定を行うことです。

「地政学的な情勢の複雑化は新たな課題をもたらすが、そこではむしろ当社の強みを発揮できる。個人顧客も機関投資家も安定性と確かな投資の専門性を求めている」
Thomas Kern SWI / swissinfo.ch
新たな銀行危機を防ぎ、投資家の信頼を確保するため、スイスは銀行規制を強化しています。UBSのコルム・ケレハー会長は、規制が過度に厳しくなれば、本社を国外移転する可能性があると認めています。スイスは競争力を犠牲にして、過度な規制に走っているのでしょうか?
規制は不可欠です。規制なしには壊滅的な結果を招くでしょう。ただし、規制は均衡が取れ、予測可能で、安定的かつ現実的でなければなりません。また、AIを活用すれば、例えば顧客の本人確認手続きなど、銀行が規制要件をより効率的に満たせるようになります。
フォントベルは14カ国の28拠点で事業を展開しています。今後、最も大きなビジネスチャンスが期待できる市場はどこでしょうか?
個人投資家向け事業では、スイス、ドイツ、イタリア、米国の4カ国が主要な成長市場です。これは当社のビジネスモデルを反映しています。当社は融資を主力とする銀行ではなく、投資に関する専門性と質の高いサービスを強みとしています。アジアでは、個人顧客も借り入れを活用した投資を求めるため、この事業では主要な成長市場ではありません。
一方、機関投資家向け事業では、より幅広い市場に期待できます。アジアや中東の顧客にもサービスを提供しています。顧客は、資産をどこに保有しているか、あるいはどこで資金調達を行っているかにかかわらず、当社に投資の専門性を求めているからです。
UBSや米シティバンクなどの競合他社と比べて、フォントベルにはどのような特徴がありますか? 2019年まで、当社には富裕層向け資産管理、資産運用、投資銀行業務の3部門がありました。その後、顧客から預かった資金を運用する「バイサイド」(記事末尾の編注、参照)に特化するため、投資銀行事業から撤退しました。そして、投資チームを中心とした、個人顧客と機関投資家の双方にサービスを提供する投資会社へと再編しました。

SWI swissinfo.ch
現在、個人顧客と機関投資家の資産運用は、すべて1つの(統合された運用体制である)「インベストメント・ファクトリー」の下で行っています。政府系ファンドの資産を運用するチームが、個人顧客から運用を一任された資産を管理することもあります。この統合モデルにより、すべての顧客が同じ専門性を利用できるほか、当社の運用実績を国際比較しやすくなります。
この統合された運用体制には、具体的にどのようなメリットがありますか?
財団、政府系ファンド、年金基金などの機関投資家は、全面的な透明性と厳格な運用プロセスを求めます。こうした外部からの厳しいチェックは運用品質の高さを裏付け、個人顧客にもメリットをもたらします。また、当社は、自社の個人顧客向けに当社の商品を選定する大手銀行など、金融商品を販売する事業者にもサービスを提供しています。こうした販売先の個人顧客も当社の「インベストメント・ファクトリー」の運用実績の恩恵を受けています。当社は個人顧客のニーズを深く理解しているからこそ、こうした販売先にもより良いサービスを提供できます。

「アクティブ運用マネージャーの私たちは、受託者責任の一環として、重要なサステナビリティ要因を考慮しなければならない」
Thomas Kern SWI / swissinfo.ch
個人顧客、機関投資家、金融商品の販売事業者という3つの顧客層を組み合わせることで、当社の事業は多角化し、より安定します。
スイスのビジネス環境は、競合する金融センターと比べてどうですか?また、主なライバルはどこですか?
フランは強みであるとともに課題でもあります。フランは安全資産通貨として、これまで上昇傾向にあり、価値を維持してきました。しかし、フラン高は輸出業者にとって、さらには海外の顧客にサービスを提供するスイスの資産運用会社にとっても困難をもたらします。もっとも、当社はこうした問題に対処する方法を学んできました。スイスのイノベーション能力は依然として卓越していますが、現状に甘んじてはいられません。
一般的に、主なライバルは、人材や顧客が集まる主要な金融センターです。米国、英国、そしてEU内ではフランス、ドイツ、イタリアです。特に個人顧客向けサービスでは、シンガポールや香港も、ブッキングセンター(資産を法律上、管理・記録する拠点)として強力なライバルとなっています。
ウクライナや中東での紛争は、フォントベルのビジネスやサステナブル投資への需要にどのような影響を与えていますか?
2022年以降の大きな変化の1つは、ESG(環境・社会・ガバナンス)およびサステナブル投資が見直されたことです。2022年は、コモディティー(商品)、エネルギー、そして後に防衛関連部門の運用成績が好調でした。これらは多くのサステナブル投資商品が(投資対象から)外していた分野です。業界で以前から問題になっていた「グリーンウォッシング(見せかけの環境配慮)」を踏まえると、この見直しには健全な側面もありました。一方で、サステナビリティに真摯(しんし)に取り組んできた運用チームに影響を及ぼしました。
その後、サステナブル投資への関心は回復しています。アクティブ運用マネージャーの私たちは、受託者責任の一環として、重要なサステナビリティ要因を考慮しなければなりません。特定の環境的・社会的な効果の実現を目指す投資戦略については、その目的を顧客に明確に説明し、顧客が自分の投資目的と合致しているか判断できるようにしています。
次世代の顧客とは、どのように関係を築いていますか?
資産が次世代に引き継がれるかなり前から、顧客の子どもたちと関係を築いています。次世代の期待を理解している、各地域に根差した若手の顧客担当者と連携しています。若い世代の顧客は、より高い透明性と運用実績を比較できる能力を求めるようになるでしょう。これらは当社に強みがある分野です。一般的に、資産の承継は、どのような場合も大きな転機となります。女性の平均寿命が男性より長いことから、今日では夫の遺産を妻が相続するケースが多く見られます。

「若い世代の顧客は、より高い透明性と運用実績を比較できる能力を求めるようになるだろう。これらは当社に強みがある分野だ」
Thomas Kern SWI / swissinfo.ch
一般的に、成功を支える柱は3つあります。それは、顧客の置かれた状況や目標を幅広く理解する顧客担当者、優れた投資専門家、そして顧客のニーズを効果的な解決策に結びつける能力です。これらは、個人顧客にも機関投資家にも等しく当てはまります。
海外市場では、特に在外スイス人やスイスにルーツを持つ顧客を対象にしていますか?
国籍は顧客を選ぶ基準ではありません。当社は事業を展開する市場で、最適な人材を採用し、それぞれの顧客のニーズに応じたサービスを提供しています。一方、スイスというアイデンティティーは当社の企業文化や価値観に深く根づいています。
フォントベルはスイス証券取引所に上場していますが、創業一族が財団を通じて議決権の過半数を保有しています。この構造は経営戦略にどのような影響を与えていますか?
この構造によって、両方の長所を兼ね備えることができます。株式上場によって透明性と説明責任が確保される一方、過半数の議決権を持つ安定した株主がいることで、短期的な過度の圧力からは守られます。その結果、経営の継続性が保たれ、真に長期的な視点に立った経営が可能になります。
共同CEO体制にはどのようなメリットがありますか?また、意見が食い違った場合にはどう対処していますか?
資産運用において重要なのは「誰が正しいか」ではなく、「何が正しいか」です。共同CEOのシュービガー氏と私は経営陣とともに会社を率いています。複雑な現代社会では、1人の人間がすべての答えを持っているわけではありません。共同CEO体制をとることで、それぞれの専門性を補い合い、多様な考え方を取り入れることができます。私たちは同じビジョンと価値観を共有しながら、それぞれ異なる強みを発揮しています。どの問題についても、私たち2人が同じくらい強い確信を持っていることはあまりないので、周囲が想像するほど意見が対立することはありません。
(編注)「バイサイド」とは、顧客から預かった資金を運用する投資家を指す。一方、「セルサイド」とは、企業の資金調達を支援したり、投資家に証券や金融商品を提供したりする銀行や証券会社を指す。
編集:Virginie Mangin/ds、英語からの翻訳:江藤真理、校正:大野瑠衣子
クリステル・ランデュ・ド・リント
1973年生まれ。スイス国籍。
学歴
ザンクトガレン大学(HSG)にて経済学修士号を取得
ロンドン・ビジネススクールにて経済学博士号を取得
職歴
1993~1999年 国際通貨基金(IMF)、英国財務省、スイス国立銀行(SNB、中央銀行)などで研究職を歴任
2000~2003年 モルガン・スタンレー(英国ロンドン)にてセルサイド株式調査担当シニアエコノミスト
2003~2007年 ピクテ・アセット・マネジメント(スイス・ジュネーブ)にてシニア・債券ポートフォリオ・マネージャー
2007~2021年 UBP銀行(スイス・ジュネーブ)にて資産運用部門の債券責任者
フォントベルでの経歴
2021~2022年 投資部門副部長
2022~2023 投資部門部長
2024年1月~ ゲオルク・シュービガー氏とともに共同最高経営責任者(CEO)を務める
シリーズ 「経営トップに聞く」
WACOCA: People, Life, Style.